我們不如反推「投入股市要多少時間才有安全邊際」。
先來看單純的sp500 beta vs 美國短期國庫券
https://i.mopix.cc/0QC4s6.jpg
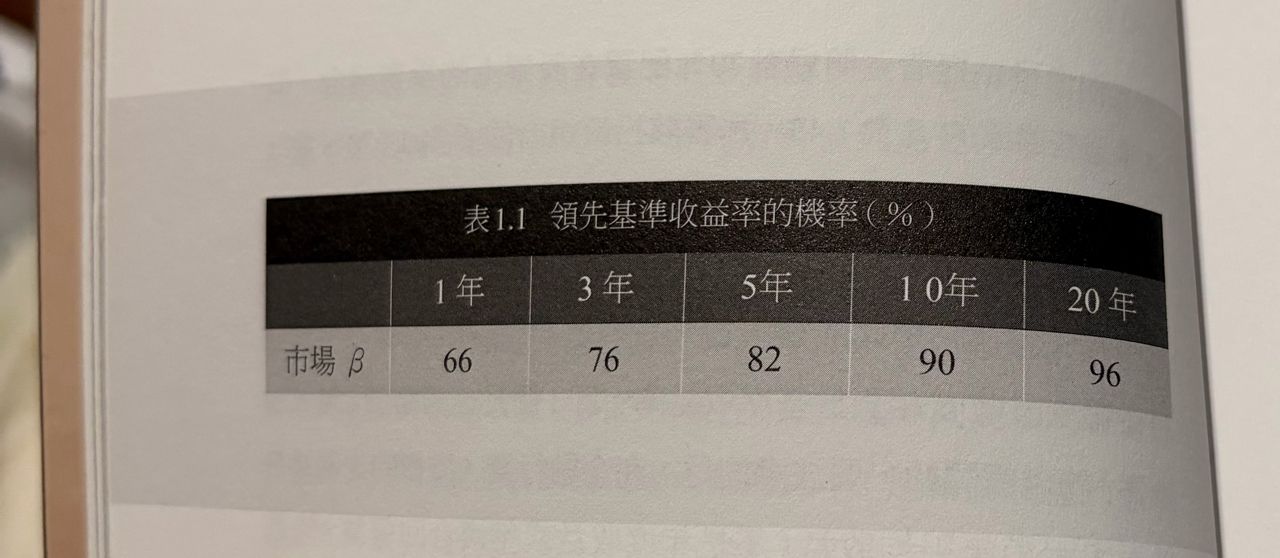 你只要放五年,80%機率會贏過持有5年的美國短債(無風險報酬)。
三年只有七成,一年六成,這都不太可靠。因此可靠性來說,100%市值投入時間,最好抓
至少五年以上。
長期而言,放100%Beta進行指數投資,是家庭財務穩定的基石(20年以上勝率96%),因
此維持100%曝險市值型ETF是必要選項。
但1000萬投入後不就沒現金當五年緩衝嗎?
這時候就要回到大仁哥推廣的正二比例曝險。
由於有家庭,保守配置就是50%正二50%現金,每年1月再平衡一次。只有1000萬先不用管
國際分散問題。
年中間碰到緊急備用需要就從現金拿出來。
這樣500萬的備用,如果不是重大危機,槓桿率頂多在1-1.3之間,以台股長期效率來說是
安全的微槓桿。
當然這500萬是緊急備用,不是拿來消費的。沒動用時300萬放在美國短債ETF與200萬定存
。
如此就能在維持約100%曝險的前提下仍然有急用空間。
安全設算
末日情境:
第一年碰到2008(近年最嚴重的股災)
同時需要100萬急用
假設2008/01投入 50%正二 50%現金
大盤7521
正二500
現金500
2009/01 緊急備用100 並 再平衡
大盤4247 (-44%)
正二理論跌幅 70%
正二 500*0.3=150
現金500-100=400
再平衡 (150+400)/2=275
正二 275
現金 275
2010/01 再平衡
大盤7640(+80%)
正二最低漲幅 160%
正二275*2.6=715
現金 275
再平衡
(275+715)/2=495
正二 495
現金 495
2011/01 結算
大盤 9145(+20%)
正二最低漲幅 40%
正二495*1.4=693
現金495
總資產 693+495=1188
兩年就開始獲利
即使緊急動用100萬+08等級嚴重股災
 我有意見..來這向站長反應
 加州天天樂
推文討論 123