——————
從香儂惡魔角度探討台股一倍曝險
——————
台股長期最佳槓桿是2倍,正二在20年的尺度能跑出3倍報酬。
長期14.5% vs 長期21%
https://i.mopix.cc/E9FTBZ.jpg
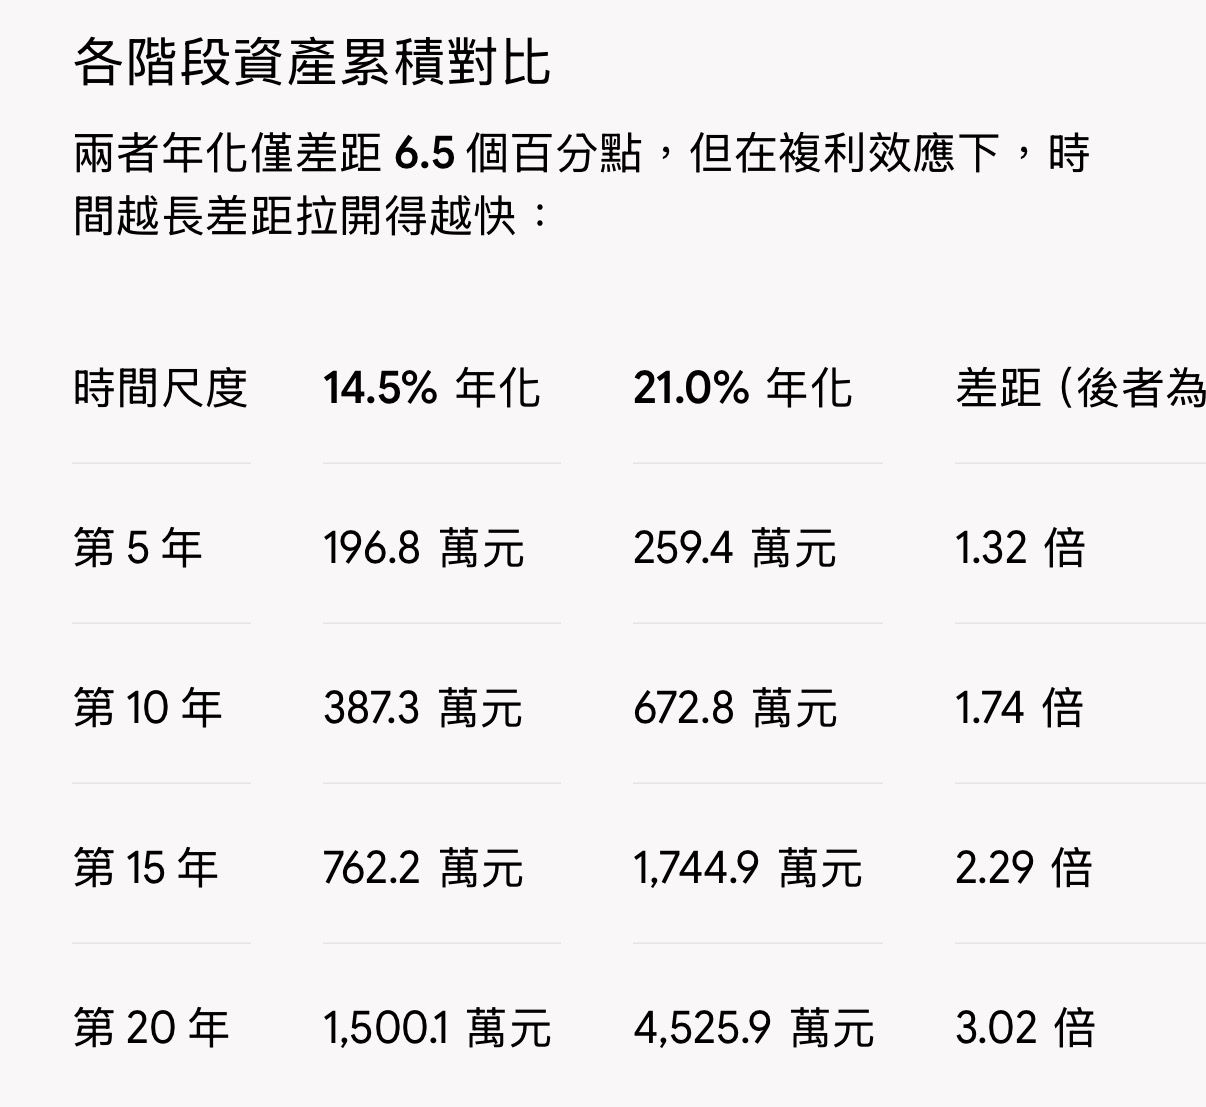 在這個長期報酬向上漂移、高波動高報酬的新興市場,原型一倍固然是無腦多必勝法則,
但利用槓桿工具,維持具有再平衡機制的一倍曝險,可能達到更好的報酬。
——————
香儂惡魔(Shannon's Demon)
——————
資訊理論之父Claude Shannon 1940年代提出的一個投資數學思想實驗。
假設市場上有一檔極端波動的股票,每天以 50%的機率上漲 100%(2 倍),也有 50%的
機率暴跌 50%(0.5 倍)。
單純持有:
由於漲跌同機率,只要時間夠長,假設投入100萬,最終都會接近100*2*0.5 = 100。
也就是0%報酬。
但是如果加入再平衡機制,50持股 50現金:
https://i.mopix.cc/LrZYLv.jpg
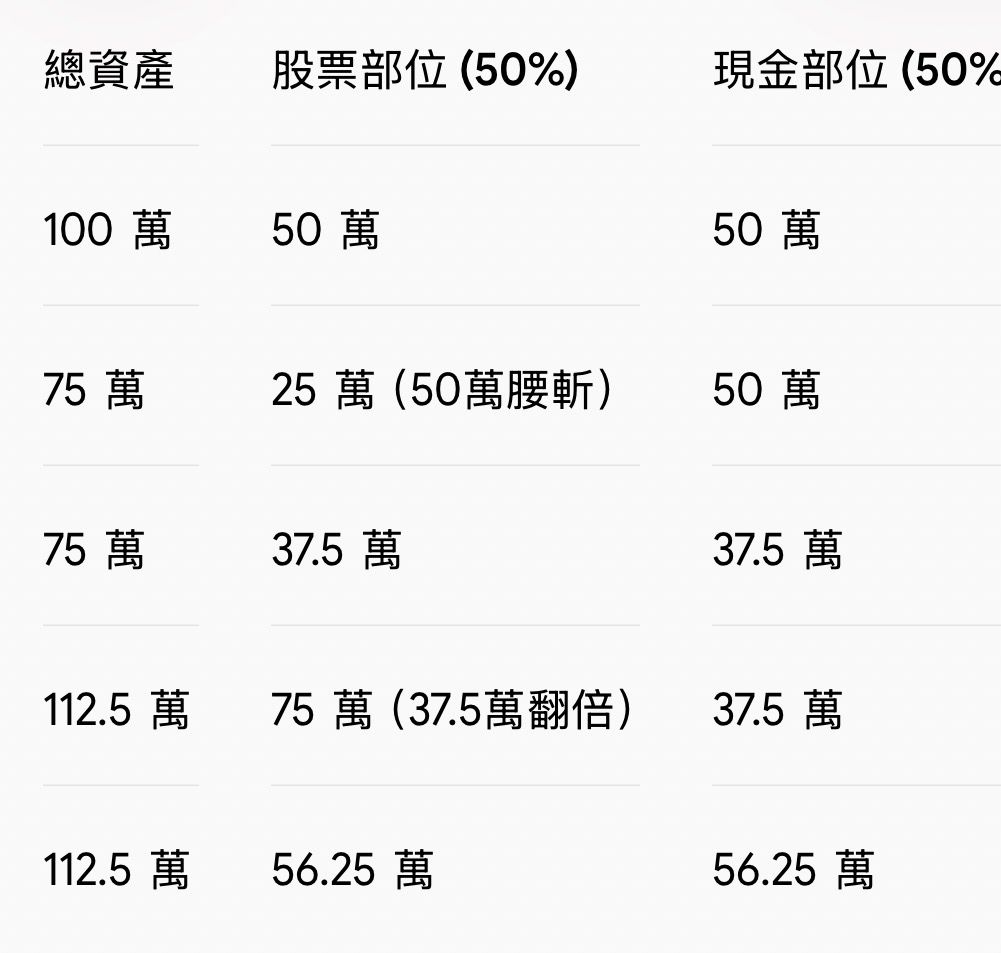 透過單純的再平衡,報酬理論上每個循環會增加1.125倍,這個原地踏步的垃圾標的,只
要時間夠長,會被這個自動低買高賣的機制,透過1.125的次方複利,推上可觀報酬。
——————
波動耗損 vs 香儂惡魔
——————
耳聞正二有波動耗損的人,都忌憚每年近8%的耗損會吃光報酬,但這個是在你「沒有再平
衡機制」的情況下。
從香儂惡魔中,我們可以發現,對再平衡機制而言,「波動性」本身就是一種可以開採的
報酬率。
如果我們將槓桿ETF結合再平衡機制,去達成一倍曝險:
50% 00719B (或其他美國短債)
50% 00685L (成本最低)
每年一月再平衡
一方面,透過正二,將年化報酬率放大了1.4倍。
另一方面,也將年化波動率放大了2.5倍。
https://i.mopix.cc/B7NHOt.jpg
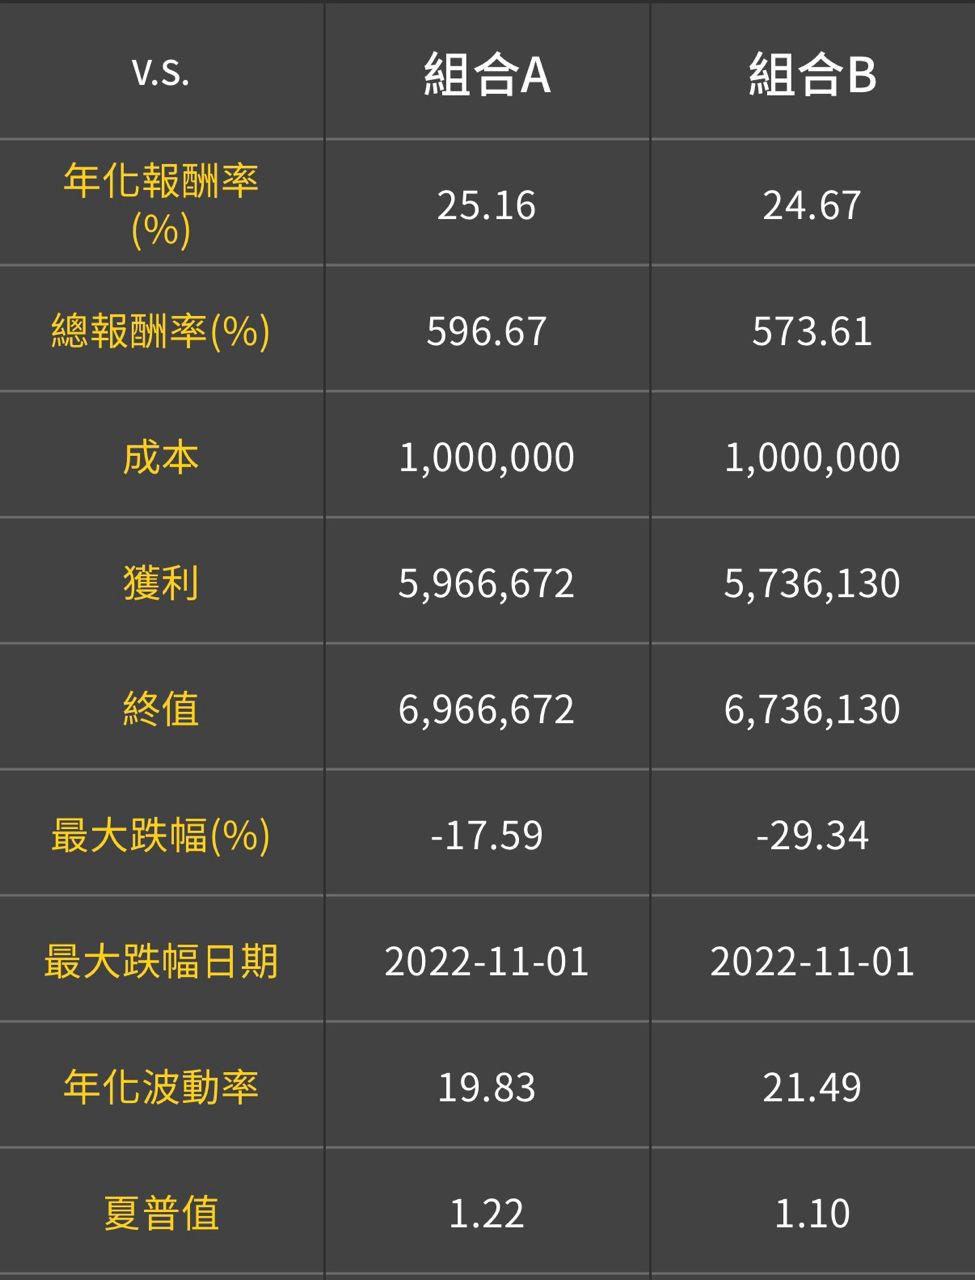 由於短債ETF在台灣時間不夠久,回測僅能從2018 00719成立開始,8年來,正二短債vs 0
050 ,獲得更高的報酬與更低的跌幅。
報酬差距看似不大,但波動性與最大跌幅顯著更低,如果碰到00/08這種重挫,對資產下
行的保護,會讓長期報酬拉更開(由於下跌50%上漲要100%,因此跌幅越深對資產傷害越
高)。
——————
結語
——————
台股高波動高報酬,對再平衡機制來說,有雙向的報酬來源,50/50再平衡,比原型安全
性高,且波動性和股災程度越嚴重,未來報酬越可觀。
每年一月機械再平衡,對一般人操作也沒門檻。
將波動與危機化成報酬來源,正二短債固定再平衡適合只想一倍曝險又想提高報酬的人使
用。
(更複雜的做法適合找最佳槓桿的動態槓桿交易了,維持100%曝險固定再平衡足矣)
——————
補充
——————
本意是為了探討再平衡帶來的效果,但有人硬要扭曲,那我說一下探討的目的:
既然短債正二再平衡於股災時能帶來有趣的效果,不會被追繳的理財型房貸也可以視為貪
婪的短債來當流動性。
https://i.mopix.cc/Z6Wo9C.jpg
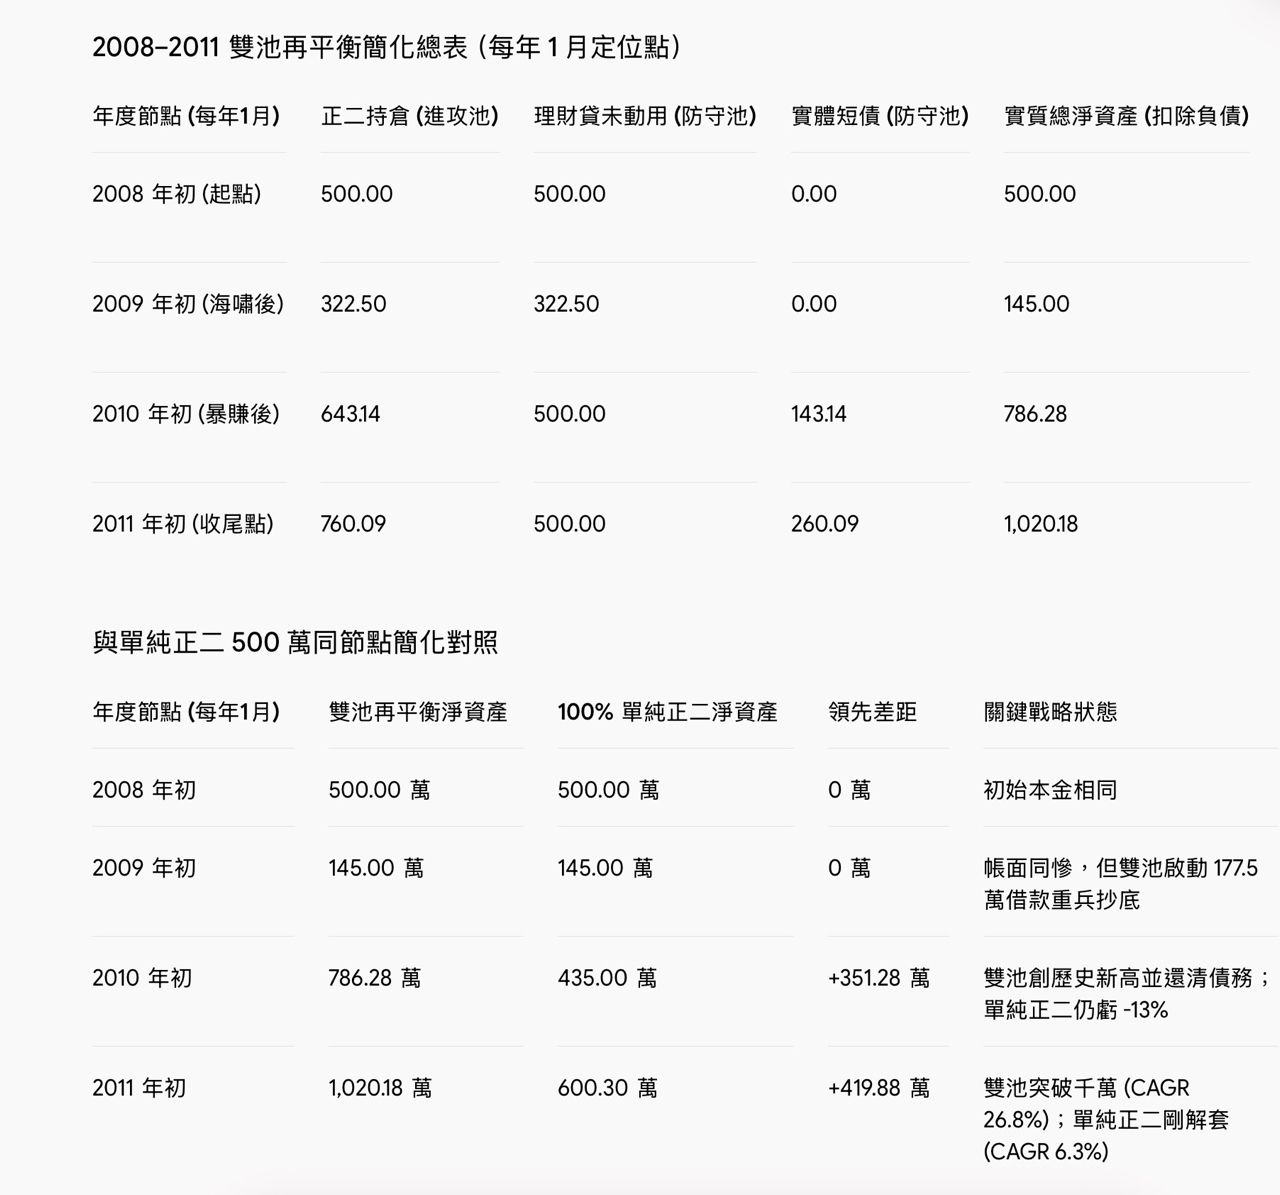 這是我之後能走的方向,將未使用的理財貸結合正二與短債,透過 1(正二):1(理財貸短
債)的機械再平衡,能跑出比單純持有正二更高的安全性與不差的報酬。
且唯一要做的就是機械再平衡而已。
 我有意見..來這向站長反應
 加州天天樂
推文討論 122