雖然模擬看起來再平衡機制只會拖累報酬,但是現實世界的正二不是這麼回事。
倍數槓桿會碰到吸收壁,也就是下跌太多導致要回正的倍數過高,要花非常多的時間才能
爬回正報酬。
現實曾經發生過最不利的路徑,也就是在信用貨幣制度後最嚴重的二連股災,2000/2008
,如果你在2000/01高點買入正二,後續沒有再平衡或投入新資金,就要承受將近
二十年的負報酬。
https://i.mopix.cc/c0l6X9.jpg
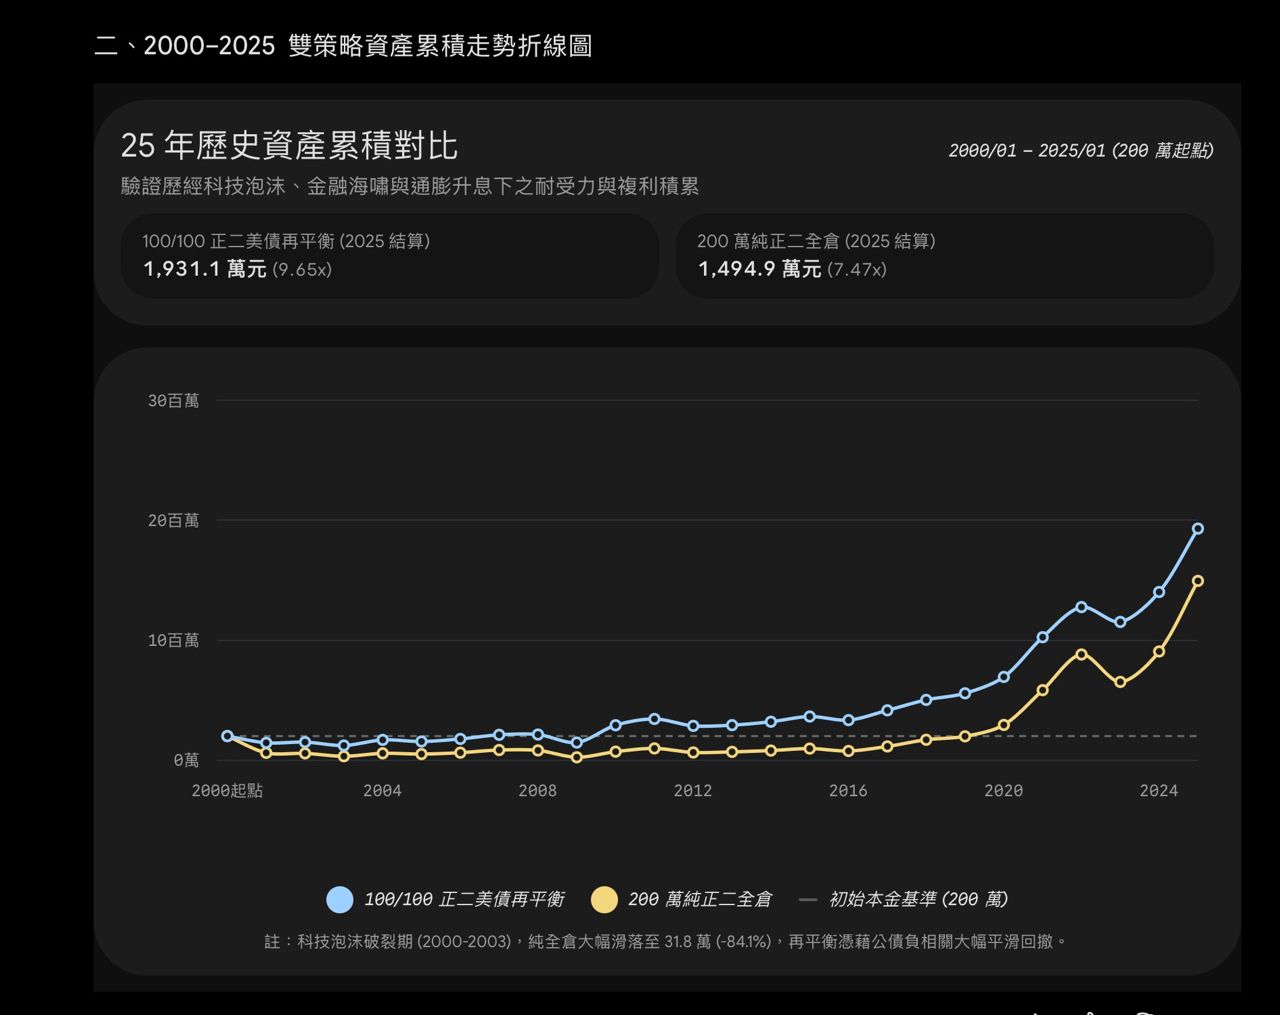 這是模擬2000年01月
正二短債各100萬每年再平衡 vs 正二200萬
再平衡組合曝險少了一倍(200萬vs400萬),但最終結果多贏了40%左右。
更重要的是,純正二在這樣糟糕的歷史路徑,要一直到2020年才翻正。
再平衡早在2010之後就一路正報酬,最終繳出約9.5%的年化。
00/08這種信用循環股災,歷史上並不罕見,平均10年就會發生一次。(10年9.6%機率)
1990 2000 2008
2020是因為台灣守住疫情,工業能力沒癱瘓,線上工作+轉單效應,才讓正二該年度暴
漲99%。
如果不幸跟世界上其他地方一樣,供應鏈因疫情癱瘓,那麼作為新興市場,該年度可能僅
在FED緊急救市下正二收漲30%。
那全倉正二的報酬就會落後更多,也要花更久才能正報酬。
正二滿倉絕對不是什麼扛著波動就可以,只是他成立的時間剛好迎上科技大多頭,最嚴重
的下跌僅有50%左右,不會傷筋動骨。
同樣的情形也可在TQQQ上看見:
https://i.mopix.cc/mrbB5E.jpg
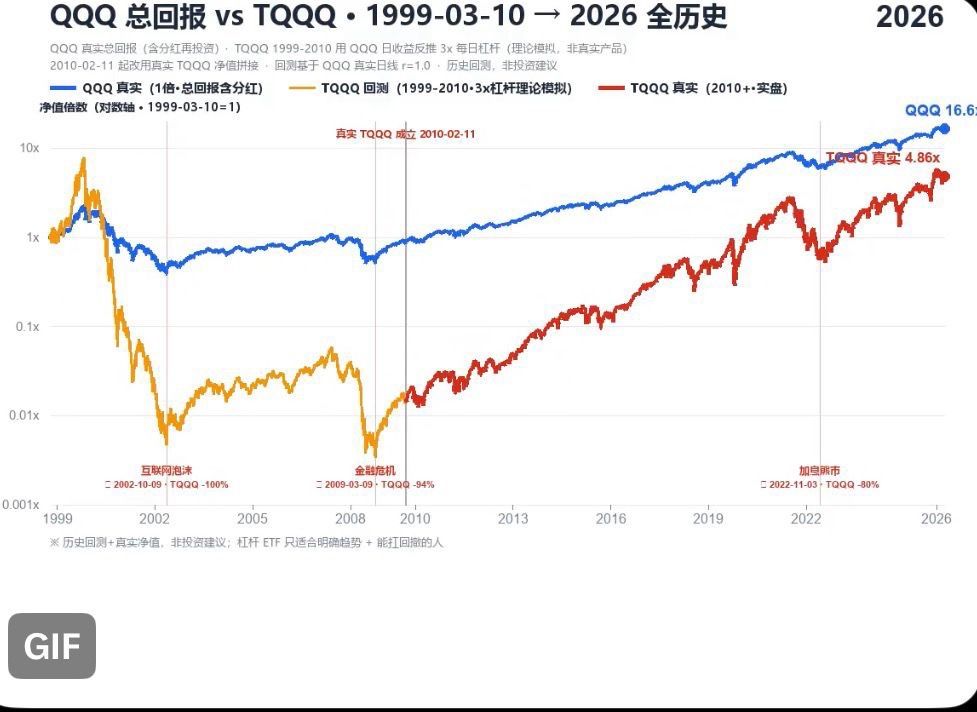 經歷00/08股災後,長期落後原型,即使硬扛波動,也沒有得到應有的報酬。
因此我不能同意槓桿投資時,控制曝險只會犧牲報酬率的觀點,畢竟如果曾經發生過一次
糟糕路徑,再次發生的可能性就很高了,而只要發生一次,無腦開槓到滿遭受70~90%的下
跌,對報酬率的打擊就是致命的。
 我有意見..來這向站長反應
 加州天天樂
推文討論 17