--
嗯..既然都這樣講了,那我就講明白吧。
※ 引述《onekoni (一貓人我的超人)》之銘言:
: 雖然模擬看起來再平衡機制只會拖累報酬,但是現實世界的正二不是這麼回事。
: 倍數槓桿會碰到吸收壁,也就是下跌太多導致要回正的倍數過高,
: 要花非常多的時間才能爬回正報酬。
你的策略的問題從來不只是要花多少時間才會到正報酬。而是借錢開槓桿本身就增加
維持率不足要補錢的風險。而這就算你偷換概念,把原本你的50%現金/50%正二
偷換成50%正二/50%美債,然後給這張圖:
: https://i.mopix.cc/c0l6X9.jpg
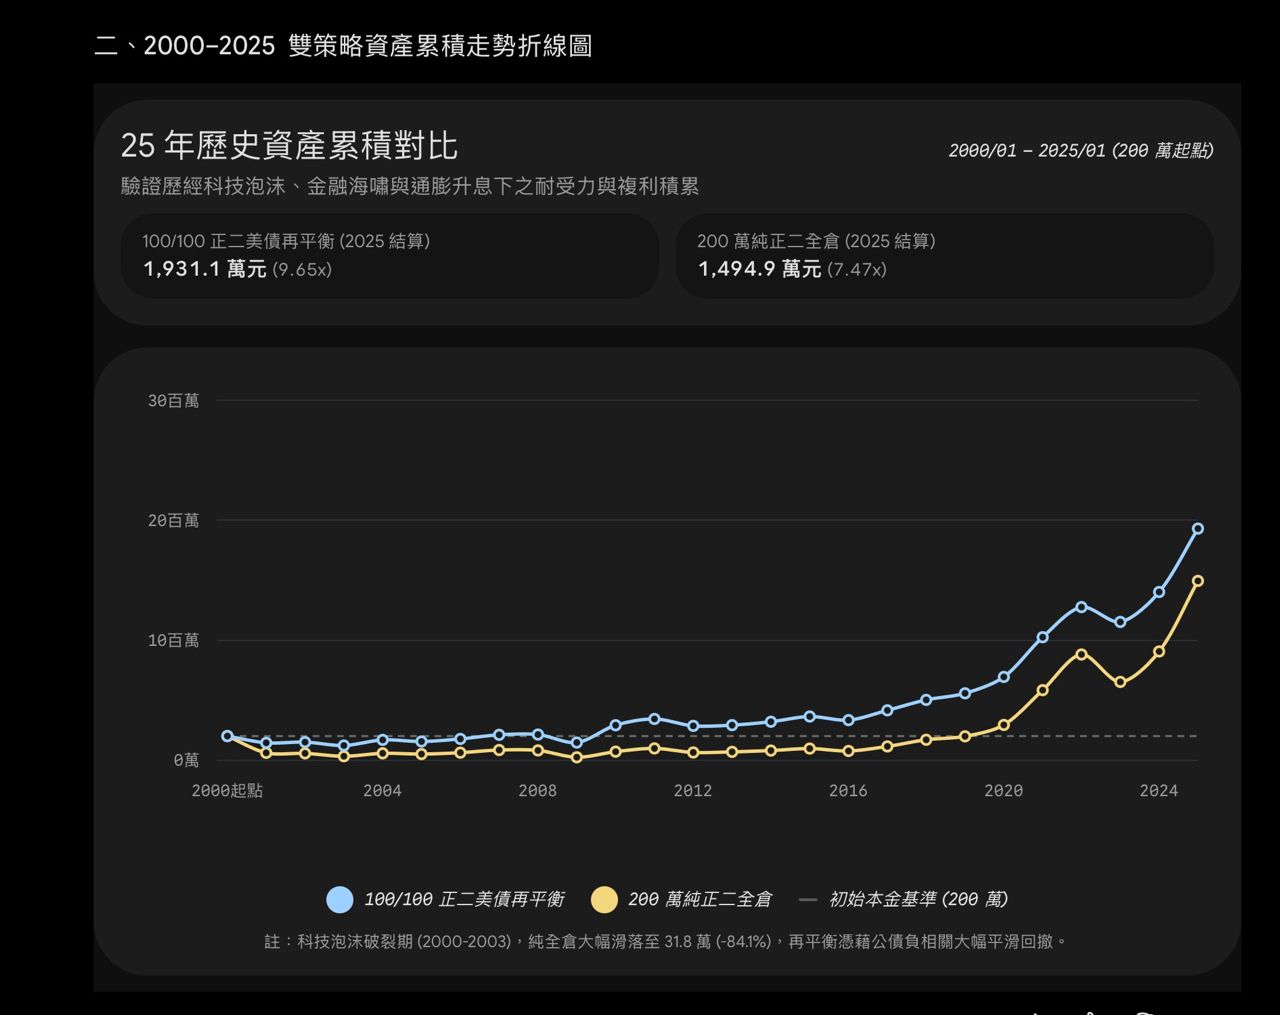 問題其實沒有解決。
就以你文章多次提到的1:1,也就是50%自備50%貸款,維持率200%的規則。
我們來做一個自有和貸款的比較實驗,總共有以下幾組:
--
a. 100%持有正二,借款比例50%。
b. 100%持有正二,全自有。
c. 50%持有正二,借款比例50%。
d. 50%持有正二,全自有。
一樣跑幾何布朗模型,飄移率=0.07、隨機標準差=0.03、波動率=0.2、借款利率=0.03。
模擬期數=2000、總路徑=20000。為了乾淨的模擬結果,採窮人不補錢低於規定會強平制
平均損益 中位 平均報酬 中位報酬 最差5% 虧損比例 強制平倉率
a 正二持有借50% +0.626 -0.340 +125.3% -68.0% -78.4% 55.7% 51.2%
b 正二持有 +0.814 +0.269 +81.4% +26.9% -67.4% 38.3% 0%
c 50%正二,借50% +0.262 +0.148 +52.4% +29.7% -71.8% 38.4% 21.4%
d 50%正二 +0.336 +0.221 +33.6% +22.1% -38.2% 31.4% 0%
a的中位數報酬是負的原因很簡單,因為超過一半的路徑都撐不過維持率過低問題。
而根本問題在於長期把「策略槓桿」與「自備款槓桿」混為一談。
還是從頭講吧,首先為何正二持有借50%的報酬率會最高?
因為你的自有資金比例少一半阿。但你用較少的資金購買更大部位,實質槓桿只會增加。
--
所以,假設看到書中講50%現金/50%再平衡達到一倍實質曝險。
然後再用1:1借款,也就是50%借款、50%自有,那麼針對你保證金自有部位的部位槓桿
是多少?
策略是 0.5 * 2= 1倍曝險沒錯,
但是借款後,你的保證金槓桿= 1÷0.5 =2倍。
那麼全部正二持有是幾倍呢? 2÷0.5=4倍。
所以由於你利用借款把部位變更大來企圖獲得更大的報酬,但你的空間就只有
200%-130=70%。再平衡策略頂多就只有降低實質曝險,把標的商品的波動
影響降低,而讓強制平倉機率從51.2%降到21.4%,但它不會降到0。
那你知道期間累積跌多少可以到130%?-35%就會到了。
如果你真的很重視你所謂的生存率與"吸收壁",也就是只要強平大賠就很難翻身。
那為何還要把《槓桿etf投資法》的50現金50正二,改成要借錢的版本呢?
你講的風險跟書中的實質曝險根本不是同樣的事情。
至於50%正二/50%美債,然後一樣50%借款。那麼自備款的實質槓桿是多少?
0.5*2+0.5=1.5,1.5÷0.5=3倍。
--
我們再看原作者這段話:
: 因此我不能同意槓桿投資時,控制曝險只會犧牲報酬率的觀點,
: 畢竟如果曾經發生過一次糟糕路徑,再次發生的可能性就很高了,
: 而只要發生一次,無腦開槓到滿遭受70~90%的下跌,對報酬率的打擊就是致命的。
這不是很諷刺嗎?見風轉舵地開始講不能無腦開槓,但本質上貸款和動態槓桿,
本身就是高風險的方法,結果不就是更容易達到你提到的情境嗎?
「用你的數據強平率就是從51.2%降到21.4%啦,明明就有用。」
嗯,這樣講好了,眼前的人跟你推銷一個可以快速過馬路的方法,他表示原本冒險
闖紅燈被車撞死的機率是51.2%,這方法可以降到21.4%,超棒的,那你要效仿嗎?
正常人應該是會追求「不會被車撞的方法」,例如不要冒險遵守交通號誌過馬路。
例如令遵守等紅燈再過被車撞的機率=0,0也會遠小於21.4%。
總之,不管你是不是按end到這邊的人,我只能說你應該好好想想你擔負的風險是啥。
原討論串的策略,本質上就是在最壞的情境,也就是表格中最差5%表現的路徑損失
和低於130%的補錢否則強平風險,來換報酬率。而報酬率高則是因為你的保證金相較
部位是小的,故報酬率數字當然會更大。
--
只要你牽涉到借錢,不管用怎樣的資產組合、再平衡策略,都不太可能再把
實質槓桿再降低到不用擔心維持率的程度。原作者從推文抱怨我只舉孤證,
到講不同參數會有不同路徑結果,又講懶得算。
我已經算了兩遍給你看了。結果還是一樣,只要是再平衡的策略還是不會平白變多
而贏持有策略。而加上借款與大跌導致維持率不足問題,只會讓策略好不容易
控制的曝險,因為借款增大部位又抵銷回去。故你看最壞的5%表現前三者都在同一區間。
最差5%和平均虧損比例相對虧最少的,是原書提到的50%現金/50%正二的實質曝險1倍。
當然代價還是犧牲報酬率。我想我已經對這個議題講得夠多了。
對於這類策略我只能說「如果借錢開槓桿跑策略,你應該要有哪天要補錢的心理準備」
至於你不相信本文的數據那我也沒辦法了。開心就好。
 我有意見..來這向站長反應
 加州天天樂
推文討論 90